

Helsingin toimisto
Käyntiosoite: Kalevankatu 12, 00100 Helsinki
Postiosoite: PL 68, 00131 Helsinki
Puhelin: 09 228 601 (vaihde)
kauppakamari@helsinki.chamber.fi
Euroopan komissio hyväksyi uuden kevennetyn vastuullisuusraportointistandardin delegoituna asetuksena heinäkuussa. VS-raportointistandardi on muunnelma aiemmasta VSME-vastuullisuusraportoinnin standardista.
VS on tarkoitettu yrityksille, jotka eivät kuulu pakollisen kestävyysraportoinnin piiriin. Käytännössä rajana on keskimäärin enintään 1 000 työntekijää edellisellä tilikaudella. Aiempi VSME oli suunnattu listaamattomille pk-yrityksille, mutta kohderyhmä laajeni Omnibus-direktiivin rajan mukaiseksi – siksi nimestä jäi pois SME.
Standardi on osa EU:n Omnibus-kevennyspakettia (direktiivi (EU) 2026/470). Paketti rajasi pakollisen kestävyysraportoinnin vain suurimpiin yrityksiin, ja VS on jatkossa virallinen kehikko niille, jotka raportoivat vapaaehtoisesti.
VS-vastuullisuusraportointi on vapaaehtoista, eikä raporttia tarvitse varmentaa. Yritys voi toimittaa raportin suoraan sidosryhmilleen, liittää sen toimintakertomukseen tai julkaista sen erillisenä esimerkiksi verkkosivuillaan. Liikesalaisuuksia vaarantavia tietoja ei tarvitse esittää.
Suomi on jo pannut Omnibus-direktiivin raportointisäännökset täytäntöön. Eduskunta hyväksyi kirjanpitolain ja tilintarkastuslain muutokset (HE 38/2026 vp) kesäkuussa 2026 äänin 108–61, ja kirjanpitolain muutos 555/2026 tuli voimaan 30.6.2026.
Kestävyysraportointi on nyt pakollista vain yrityksille, joilla on yli 1 000 työntekijää ja yli 450 miljoonan euron liikevaihto. Uusia säännöksiä voi soveltaa jo 1.1.2026 alkaneilla tilikausilla. Arvoketjutietoja koskeva rajaus on hallituksen esityksen mukaan kirjanpitolain 7 luvun 11 §:ssä.
VS kattaa samat aihepiirit kuin suuryritysten ESRS-standardit, mutta selvästi kevyemmin. Se jakautuu kahteen moduuliin, joista laajaa voi käyttää vain perusmoduulin lisäksi.
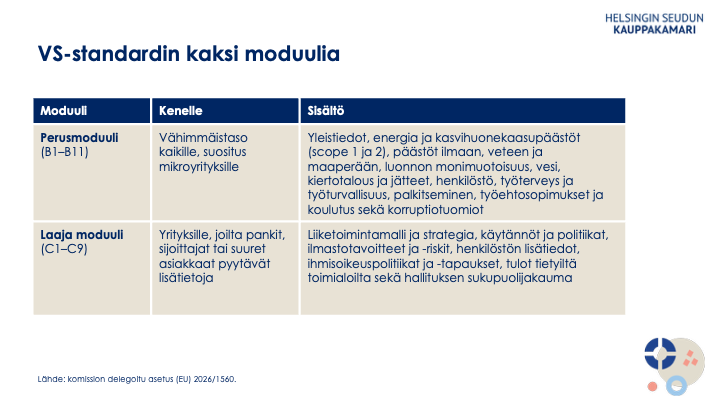
VSME:hen verrattuna tietopisteitä on karsittu ja ne on luokiteltu pakollisiin, tarvittaessa pakollisiin, vapaaehtoisiin ja toimialakohtaisiin. Osa tiedoista, kuten päästötiedot, on enintään kymmenen hengen yrityksille vapaaehtoisia. Yksityiskohtainen soveltamisohjeistus on siirretty EFRAGin Knowledge Hub -palveluun.
Standardin tärkein käytännön vaikutus on niin sanottu arvoketjukatto. Raportointivelvollinen suuryritys ei saa kestävyysraportointiaan varten vaatia enintään 1 000 hengen arvoketjuyritykseltä tietoja, jotka ylittävät asetuksen liitteessä luetellut keskeiset tietopisteet. Enintään kymmenen hengen mikroyrityksille katto on vielä suppeampi.
Asetus tuli voimaan 24.9.2026, mutta arvoketjukattoa koskevaa artiklaa sovelletaan 1.1.2027 tai sen jälkeen alkavilla tilikausilla. Katto koskee vain kestävyysraportointia varten kerättäviä tietoja. Muuhun EU- tai kansalliseen lainsäädäntöön perustuvat tietopyynnöt, kuten huolellisuusvelvoitteet, eivät rajaudu sen piiriin.
Enintään 1 000 hengen yritys
Raportointivelvollinen suuryritys
Lue lisää
EU:n delegoitu asetus VS-standardista Asetus (EU) 2026/1560,
EU:n virallinen lehti 21.9.2026, EUR-Lex
Valtioneuvoston tiedote: Valtioneuvosto: Hallitus esittää lisää kevennyksiä yritysten kestävyysraportoinnin velvoitteisiin, 26.3.2026
Edilex: Laki kirjanpitolain muuttamisesta 555/2026, säädöstiedot, Edilex
EFRAG, VS-raportin mallipohja: EFRAG: VS Digital Template and XBRL Taxonomy
Lähteitä:
Direktiivi: (EU) 2024/825
Hallituksen esitys: HE 47/2026 vp
Ympäristövaliokunnan lausunto: YmVL 17/2026 vp
Hallituksen esitys: HE 54/2019 vp
Lisätietoja
Johtava vastuullisuusasiantuntija
Outi Toivanen
outi.toivanen@chamber.fi
Helsingin seudun kauppakamari
Enterprise Europe Network (EEN) Finland: https://www.een.fi

Helsingin toimisto
Käyntiosoite: Kalevankatu 12, 00100 Helsinki
Postiosoite: PL 68, 00131 Helsinki
Puhelin: 09 228 601 (vaihde)
kauppakamari@helsinki.chamber.fi


